Von Tuan Huynh, Leiter Kapitalmarktstrategie Deutschland bei BlackRock
November 2025
Von Tuan Huynh, Leiter Kapitalmarktstrategie Deutschland bei BlackRock
November 2025
Das Wichtigste in Kürze
Wir bleiben risikofreudig, da der deutlich schwächere US-Arbeitsmarkt den Inflationsdruck verringert (LSEG, 12.09.25) und der US-Notenbank Fed Spielraum für weitere geldpolitische Lockerungen eröffnet.
Zwar war die hartnäckige Inflation bislang ein Hindernis für Zinssenkungen, doch sie ist 2025 spürbar gesunken (LSEG, 12.09.25). Risiken bleiben: Der US-Arbeitsmarkt zeigt ein ungewöhnliches Muster von „keine Neueinstellungen, keine Entlassungen“. Fed-Zinssenkungen könnten das Vertrauen stärken – und Neueinstellungen auslösen – während die Inflation noch über dem Ziel der Fed liegt.
Unsere Risikopositionierung stützte sich bisher auf US-Aktien und das Thema KI. Doch ein schwächerer US-Dollar eröffnet Chancen in Schwellenländern und Europa. Die große Zinsdifferenz zwischen USA und Eurozone begünstigt US-Investoren, da Währungsabsicherungen zusätzliche Erträge generieren.
So liegen die Renditen von Investment-Grade-Unternehmensanleihen im Euroraum aktuell bei rund 6 % (LSEG, 19.09.25) – höher als in den USA. Deshalb bevorzugen wir europäische Unternehmensanleihen gegenüber Staatsanleihen. Granularität bleibt jedoch entscheidend: Wir sind neutral gegenüber Eurozonen-Staatsanleihen und selektiv bei Aktien, mit einem Fokus auf Finanzen und Industrie.
Finanzwerte profitieren von soliden Bilanzen, einem stärkeren Provisionsgeschäft und höherer Rentabilität.
Industriewerte gewinnen durch Europas Investitionen in Verteidigung, Infrastruktur und KI.
Spanien sticht heraus: Spanische Aktien haben eine hohe Gewichtung in diesen Sektoren und profitieren zusätzlich von ihrer Ausrichtung auf Schwellenländer, insbesondere Lateinamerika. Wir sehen weiteres Aufwärtspotenzial, da die Bewertungen das robuste Wachstum und die Gewinnentwicklung noch nicht vollständig widerspiegeln.
Unsere langjährige Präferenz für japanische Aktien gegenüber Staatsanleihen hat sich bewährt: Der MSCI Japan ist laut LSEG-Daten seit Jahresbeginn um über 14 % gestiegen, während japanische Staatsanleihen mehr als 4 % verloren (26.09.25).
Die Eigenkapitalrendite hat das höchste Niveau seit vier Jahrzehnten erreicht. Zukünftig erwarten wir weitere Verbesserungen – vor allem bei kleinen und mittelgroßen Unternehmen, da Reformen über die Großkonzerne hinaus wirken.
Auch die Bank of Japan agiert vorsichtig: Zwar besteht das Risiko einer zu schnellen Straffung, doch die Erfahrungen aus dem Vorjahr lassen erwarten, dass sie im Zweifel gegensteuert, sollte die Volatilität wieder steigen. Zudem sind Yen-finanzierte Carry-Trades deutlich zurückgegangen, was das Risiko plötzlicher Marktverwerfungen reduziert. (Ein Carry-Trade bedeutet, dass Investoren Geld in einer Währung mit sehr niedrigen Zinsen aufnehmen (kreditfinanziert) und es in Anlagen einer Währung mit höheren Zinsen investieren. Ziel ist es, von der Zinsdifferenz profitieren.)
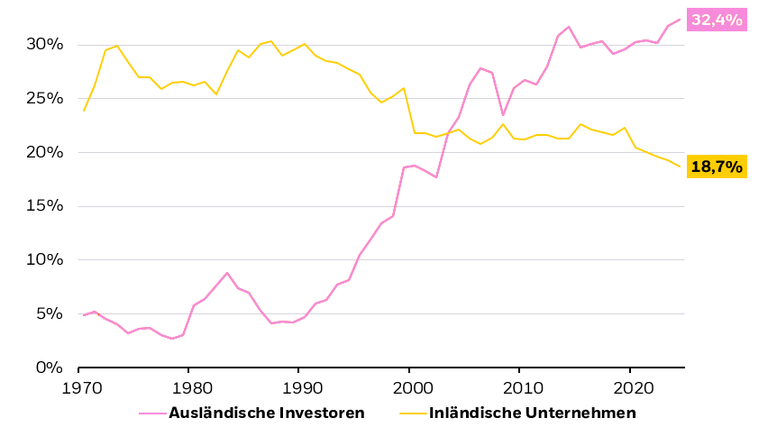
Die Unternehmensreformen in Japan zeigen spürbare Erfolge für Aktionäre. Die unten stehende Grafik zeigt den deutlichen Rückgang von wechselseitigen Beteiligungen zwischen Unternehmen – einer früher üblichen Praxis, um Geschäftsbeziehungen zu festigen. Diese Struktur schreckte jedoch externe Investoren ab und minderte den Druck auf Firmen, ihre Leistung zu verbessern. Mit dem Rückgang solcher Beteiligungen öffnet sich der Markt zunehmend für echtes Eigentum und klare Renditeanreize.
Ein weiteres sichtbares Zeichen der Reformen sind die stark gestiegenen Aktienrückkäufe. Viele Unternehmen reagieren damit auf neue Vorgaben, die sie ermutigen, überschüssiges Kapital nicht länger zu horten, sondern an ihre Aktionäre zurückzugeben.