Von Tuan Huynh, Leiter Kapitalmarktstrategie Deutschland bei BlackRock
November 2025
Von Tuan Huynh, Leiter Kapitalmarktstrategie Deutschland bei BlackRock
November 2025
Das Wichtigste in Kürze
Ein sich abkühlender Arbeitsmarkt dürfte es der US-Notenbank ermöglichen, die Zinsen im Oktober erneut zu senken, wodurch Risikoanlagen unterstützt werden. Wir sind der Ansicht, dass der starke Anstieg des Goldpreises in diesem Jahr sowie sein kurzzeitiger Rückgang mit Sorgen über die Schuldenlast in großen Volkswirtschaften zusammenhängen, aber auch durch eine optimistische Risikobereitschaft und spekulative Übertreibung getrieben wurden.
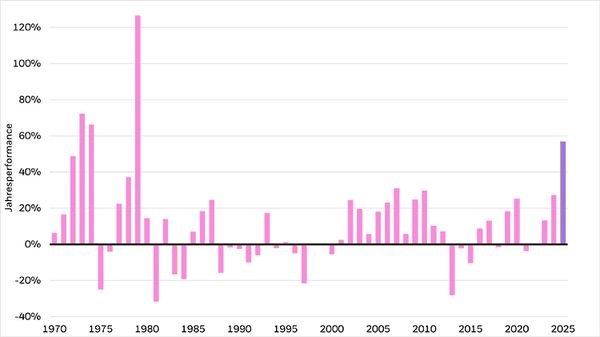
Die Zinssenkungen der Fed2 haben die Risikobereitschaft gestärkt – und Gold verzeichnete in diesem Jahr einen ungewöhnlichen Anstieg, nachdem es jahrzehntelang relativ unbeachtet blieb. Es steuert auf den größten jährlichen Anstieg seit 1979 zu, als die Inflation ebenfalls hoch war, und liegt in diesem Jahr weiterhin über 50 % im Plus (LSEG: 24.10.25). Was treibt diesen Anstieg an? Ein Faktor sind Sorgen über die fiskalische Lage in großen Volkswirtschaften, da Anleger nach Diversifikationsmöglichkeiten abseits von langfristigen Anleihen suchen. Auch die Käufe durch Zentralbanken bleiben ein beständiger Treiber für Gold. Gleichzeitig spielt die optimistische Risikobereitschaft eine Rolle, insbesondere durch die Kaufwelle von Privatanlegern, die den Preis in diesem Monat auf ein neues Allzeithoch von knapp 4.400 US-Dollar getrieben hat (LSEG: 24.10.25). Ein plötzlicher Rückgang ist bei einer solchen spekulativen Bewegung aus unserer Sicht nicht überraschend. Diese Entwicklungen zeigen, wie Zinssenkungen der Fed die Risikobereitschaft fördern können. Dennoch aktualisieren wir unsere makroökonomischen Szenarien, da auch eine weniger risikofreundliche Haltung möglich ist. Wir sehen Gold als taktische Position in Portfolios.
Nachdem harte Worte zum US-China-Handel zunehmend wie ein gegenseitiges Austesten der Verhandlungsmacht vor dem geplanten Treffen der Präsidenten Ende Oktober in Südkorea wirkten, erholten sich US-Aktien (BlackRock Investment Institute, Weekly, 27.10.2025). Das bestätigt unsere langjährige Einschätzung: Unveränderliche wirtschaftliche Gesetzmäßigkeiten begrenzen extreme politische Maßnahmen und halten uns bei US-Aktien übergewichtet. Der starke Start in die US-Berichtssaison des dritten Quartals bestätigt dies, da widerstandsfähiges Wachstum, Zinssenkungen der Fed und das Thema Künstliche Intelligenz die Aktien stützen.
Wir sind der Meinung, dass die Handelsspannungen zwischen den USA und China erneut an die Grenzen unveränderlicher wirtschaftlicher Gesetzmäßigkeiten stoßen werden. Lieferketten lassen sich nicht über Nacht neu strukturieren. Das zeigte sich bereits im April: Nach der Zollankündigung vom 2. April fielen US-Aktien, doch wir waren überzeugt, dass solche Gesetzmäßigkeiten verhindern würden, dass die Zölle die vorgeschlagenen Höhen erreichen. Daher erhöhten wir unser Risikoengagement. Das zahlte sich aus: Der S&P 500 ist seitdem um 40 % gegenüber dem Tief im April gestiegen (LSEG: 17.10.25). Ein ähnliches Szenario spielte sich in kleinerem Maßstab ab: US-Aktien erlitten ihren stärksten Tagesverlust seit April, nachdem der US-Präsident einen Zoll von 100 % auf China ins Spiel gebracht hatte. Sie erholten sich jedoch, als sich ein Weg zu einem Deal abzeichnete (BlackRock Investment Institute, Weekly, 27.10.2025). Auch Autozölle sollen gelockert werden. Wir glauben, dass unveränderliche wirtschaftliche Gesetzmäßigkeiten eine Deeskalation im Handel ermöglichen und die Stimmung zum Start der Berichtssaison für das dritte Quartal stützen werden. Analysten haben ihre Gewinnerwartungen für das Gesamtjahr 2025 von knapp unter 9 % im zweiten Quartal auf fast 11 % nach oben revidiert (LSEG: 17.10.25).
Wenn wir auf die Berichtssaison des dritten Quartals blicken, sind wir der Meinung, dass drei Faktoren das breite Gewinnwachstum in den USA antreiben werden. Erstens: robustes US-Wirtschaftswachstum. Für das BIP3 wird in diesem Jahr ein Wachstum von 1,5 % erwartet (LSEG: 17.10.25) – das liegt zwar unter dem Trend, ist aber weit entfernt von einer Rezession. Zweitens: Lockerung der Geldpolitik. Schwächere Arbeitsmarktdaten geben der Fed Spielraum für Zinssenkungen und weitere Schritte, wodurch Fragen zur Unabhängigkeit der Notenbank vorerst in den Hintergrund treten. Drittens: KI-bezogene Ausgaben. LSEG-Daten zeigen ein erwartetes Gewinnwachstum der „glorreichen Sieben“ Tech-Giganten1 von 14 % im dritten Quartal gegenüber dem Vorjahr (LSEG: 17.10.25). Doch die Performance breitet sich aus: Für die übrigen S&P-500-Unternehmen wird ein Wachstum von 7,8 % erwartet – eine deutlich geringere Lücke als in den letzten Quartalen (LSEG: 17.10.25).
Dennoch halten wir es für wichtig, ins Detail zu gehen, da wir mehrere Themen sehen, die trotz breiterer Gewinnverbesserungen zu einer Streuung führen. Die Märkte begrüßen die raschen KI-Investitionen der Mega-Cap-Tech-Unternehmen4. Wir achten jedoch auch auf die daraus resultierenden Umsätze und auf mögliche Produktivitätsgewinne durch KI in verschiedenen Sektoren. Wir beobachten auch, wie die Deregulierung den Finanzsektor unterstützt: Führende Banken haben bereits starke Ergebnisse gemeldet und laut LSEG-Daten wird für den Sektor ein Gewinnwachstum von 16 % erwartet (LSEG: 17.10.25). Außerhalb der USA halten uns die hinterherhinkenden Unternehmensgewinne in Europa gegenüber den Aktien der Region neutral. Ein stärkerer Euro und zollbedingte Nachfrageeinbußen haben die Gewinnerwartungen für das Gesamtjahr 2025 von knapp 3 % am 1. Juli auf nur noch 0,5 % gesenkt (LSEG: 17.10.25). Europäische Aktien konnten zu Jahresbeginn zeitweise besser abschneiden als ihre Pendants aus den USA. Wir waren jedoch der Ansicht, dass zwei Voraussetzungen für eine nachhaltige Rally in Europa nicht erfüllt würden: ein überraschend stärkeres Wachstum als in den USA und ein überlegeneres relatives Gewinnwachstum. Deshalb hielten wir an unserer Präferenz für US-Aktien fest – eine Entscheidung, die sich bislang ausgezahlt hat.
Wir glauben, dass unveränderliche wirtschaftliche Gesetzmäßigkeiten extreme handelspolitische Maßnahmen begrenzen werden. Zusammen mit robustem Wachstum, niedrigeren Zinsen und dem Thema KI werden sie US-Aktien unterstützen, die wir gegenüber europäischen bevorzugen. Dennoch bleiben wir hinsichtlich der Auswirkungen von Zöllen und KI-Ausgaben selektiv. Der jüngste Anstieg des Goldpreises spiegelt unserer Ansicht nach eine hohe Risikobereitschaft wider.
1Die glorreichen Sieben: Bezeichnung für die sieben größten US-Tech-Konzerne – Apple, Microsoft, Alphabet (Google), Amazon, Meta Platforms, Nvidia und Tesla – deren Größe und Markteinfluss die US-Aktienmärkte stark prägen.
2FED: Die US-Notenbank „Federal Reserve“ steuert die Geld- und Zinspolitik der Vereinigten Staaten und beeinflusst damit wesentlich die globalen Finanzmärkte.
3BIP: Das Bruttoinlandsprodukt misst den Gesamtwert aller im Inland produzierten Waren und Dienstleistungen – eine zentrale Kennzahl für die wirtschaftliche Leistung eines Landes.
4Mega-Cap-tech-Unternehmen sind führende Technologie-Konzerne mit einer Marktkapitalisierung von über 200 Mrd. US-Dollar – etwa Apple, Microsoft oder Nvidia.