Von Tuan Huynh, Leiter Kapitalmarktstrategie Deutschland bei BlackRock
07. Juli 2025
Von Tuan Huynh, Leiter Kapitalmarktstrategie Deutschland bei BlackRock
07. Juli 2025
Das Wichtisgte in Kürze
* MegaForces: einflussreiche strukturelle Kräfte, die unserer Ansicht nach die Märkte jetzt und künftig beeinflussen.
So ungewöhnlich die erste Jahreshälfte auch erscheinen mag, aus unserer Sicht manifestiert sich in ihr doch einmal mehr der tief greifende Wandel, den wir bereits seit einigen Jahren beobachten. Geopolitische Fragmentierung, Künstliche Intelligenz und andere MegaForces verändern den Kurs und das Gefüge der Weltwirtschaft. Dies ist keine zyklische, sondern eine strukturelle Anpassung, die in viele unterschiedliche Entwicklungen münden kann. Mehr Unsicherheit ist daher vorprogrammiert. Wichtig ist, damit so gut wie möglich zurechtzukommen. Zunächst gilt es daher, die zentralen Merkmale dieses Umfelds zu identifizieren.
Oder anders ausgedrückt: Es gilt, den Verlust von Makro-Fixpunkten richtig einzuschätzen, auf die sich die Märkte jahrzehntelang verlassen hatten. So sind etwa die Inflationserwartungen nicht mehr unweit des 2 %-Ziels fest verankert. Die Haushaltsdisziplin schwindet. Die niedrigen Renditen, mit denen sich Anleger einst für das Halten langfristiger US-Staatsanleihen begnügten, gehören der Vergangenheit an. Und selbst das Vertrauen in institutionelle Fixpunkte wie die Unabhängigkeit der Zentralbank und die Rolle von US-Vermögenswerten als sicherer Hafen ist ins Wanken geraten.
Unumstößliche Regeln drosseln das Tempo von Veränderungen im Welthandel und an den Kapitalmärkten. Längerfristig ist ungewiss, in welche Richtung sich die Weltwirtschaft entwickeln wird, wenn Makro-Fixpunkte verloren gehen. Aus diesem Grund investieren wir vorerst im Hier und Jetzt – und konzentrieren uns stärker auf unseren taktischen Anlagehorizont von sechs bis zwölf Monaten. Das ist auch der Grund, warum wir risikobereit bleiben und unsere Übergewichtung in US-Aktien beibehalten. Darüber hinaus sind wir darauf eingestellt, unsere Allokationen bei starken Marktausschlägen anzupassen – etwa, wenn wir der Meinung sind, dass die Märkte auf kurzfristige Nachrichten überreagieren und große, schnelle Veränderungen der globalen Ordnung einpreisen.
Für den Rest des Jahres gehen wir von anhaltendem Inflationsdruck in den USA als Reaktion auf die zunehmende geopolitische Fragmentierung, die rückläufige Einwanderung und schließlich die direkten Auswirkungen höherer Zölle aus. Letztere machen sich im Verbraucherpreisindex noch nicht bemerkbar. Noch sind die Lohnzuwächse zu hoch, als dass die weiter schwankende Inflation auf das 2 %-Ziel der US-Notenbank zurückfallen könnte. Wir erwarten, dass die US-Notenbank Fed die Zinsen so lange stabil hält, bis sie die Auswirkungen der Zölle auf das Wachstum besser einschätzen kann. Anhaltender Inflationsdruck, verstärkt durch Zölle, und der angespannte Arbeitsmarkt dürften den Spielraum der Währungshüter für Zinssenkungen begrenzen, selbst wenn Zölle das Wachstum bremsen sollten.
Als das Makroumfeld stabiler war, belasteten statische Faktorengagements – z. B. in die Faktoren Wachstum, Substanz oder Inflation – Portfolios in der Regel nicht. Das ist nun vorbei. Die Kunst liegt jetzt im Timing solcher Makrorisikopositionen in Portfolios. Unsere Analysen zeigen, dass die Bedingungen, um Mehrrenditen zu generieren, angesichts der größeren Streuung der Markt- und Wertpapierrenditen außergewöhnlich gut sind.
Selbst bei schwächeren langfristigen Makro-Fixpunkten sind wir überzeugt, dass MegaForces die Renditen dauerhaft antreiben werden. Die Bedeutung unseres MegaForce-Rahmens wird dadurch bestätigt, dass diese strukturellen Kräfte die großen Anlagethemen dieses Jahres geprägt haben, angefangen von KI über die Energiewende bis hin zur geopolitischen Fragmentierung und der Zukunft des Finanzwesens. Wir wissen jedoch nicht, wohin uns der von diesen MegaForces angetriebene wirtschaftliche Wandel letztendlich führen wird. Deshalb müssen sie über alle Anlageklassen hinweg und innerhalb der Anlageklassen ständig genau beobachtet werden.
Dreh- und Angelpunkt der Transformation sind stark steigende Investitionen. Die Tech-Riesen, die die Verbreitung von KI forcieren, werden nach unseren Schätzungen ihre Ausgaben weiter kräftig erhöhen. Investitionen und Infrastruktur stehen im Zentrum vieler MegaForces. Doch hohe Investitionen münden nicht zwangsläufig in hohe Renditen, wie die Themen Energiewende und Sicherheit zeigen. Deshalb ist es wichtig, zu analysieren, was bereits eingepreist ist.
Die MegaForce geopolitische Fragmentierung nimmt seit zehn Jahren Fahrt auf, angetrieben von Schocks wie der Corona-Pandemie, dem Ukraine-Krieg und wachsenden Handelsspannungen. In diesem Jahr hat sie sich weiter beschleunigt, denn die neue US-Regierung hat nach ihrem Amtsantritt unverzüglich damit begonnen, die geopolitischen und wirtschaftlichen Beziehungen zum Rest der Welt neu zu ordnen. Die Volatilität ist hoch, denn ein Ende des Ukraine-Kriegs ist nicht in Sicht und im Nahen Osten ist ein neuer Konflikt ausgebrochen.
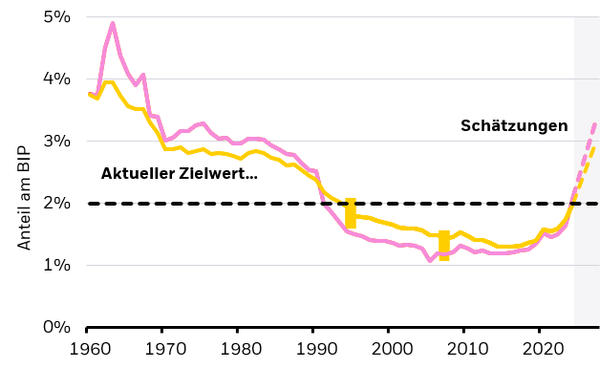
Welche Folgen hat die geopolitische Fragmentierung in Europa? Verteidigung und Wettbewerbsfähigkeit der Industrie sind wieder in den Fokus gerückt. Der Ukraine-Krieg hatte bereits strukturelle Schwächen in der Industrie und Logistik offenbart. Nun treibt eine veränderte Sicherheitsstrategie der USA die Verteidigungsausgaben der Europäischen Union in die Höhe Nachdem diese über einen Zeitraum von mehr als 20 Jahren zu niedrig waren, haben sie inzwischen das Ziel von 2 % des BIP erreicht (siehe Grafik). Und sie werden wohl weiter steigen, denn viele NATO-Mitglieder haben sich zu 5 % des BIP verpflichtet – wovon 3 % für die Verteidigung und 1,5 % für die Verteidigungsinfrastruktur vorgesehen sind.
Die geopolitische Fragmentierung sorgt für eine weitere Ebene: Regierungen lenken über ihre Industriepolitik Kapital in bestimmte Bereiche, verstärken die Kontrollen bei kritischen Technologien und drängen auf mehr Energiesicherheit. Dieser Druck verstärkt die Verknüpfung der MegaForces, wobei nationale Sicherheitsbedenken die Nachfrage nach allen Formen von Energie – einschließlich Kernenergie – ankurbeln.
Diese Verschiebungen verfolgen wir bei politischen Entwicklungen, Investitionsvorhaben und Veränderungen in Lieferketten. Das hilft uns, unsere Anlageeinschätzungen schnell anzupassen.
Technologie ist heute ebenfalls ein wichtiger Bestandteil der nationalen Sicherheit. Bislang hatte Europa der Regulierung Vorrang vor der Unterstützung der Industrie eingeräumt. Das könnte sich nun ändern. Die USA betrachten KI als „Verstärker“, also als Werkzeug zur Steigerung der Intelligenz sowie zur Verbesserung militärischer Fähigkeiten und autonomer Systeme.
Noch haben die USA und Europa kein Handelsabkommen unterzeichnet. Und die Konkurrenz aus China macht diversen europäischen Schlüsselindustrien zu schaffen, allen voran dem Autosektor. Dabei ist die Wettbewerbsfähigkeit Europas ein Thema, das weit über diese MegaForce hinausgeht. So mahnte der im letzten Jahr erschienene Draghi-Bericht1 eine schnellere Entscheidungsfindung an – was bei 27 Mitgliedstaaten bislang schwierig ist – sowie eine koordinierte Industriepolitik und umfangreiche Investitionen. Jean Monnets2 Fazit, dass „Europa in der Krise geschmiedet wird“, könnte sich einmal mehr bewahrheiten.
Kurz zusammengefasst: MegaForces wie die geopolitische Fragmentierung verändern die Welt und manifestieren sich in Form eines volatileren Makroregimes, das zu höheren politischen Unsicherheiten führt. In Europa löst der Verlust langfristiger „Makro-Fixpunkte“ starke politische Reaktionen aus, wie deutlich aufgestockte Infrastruktur- und Verteidigungsausgaben zeigen. Wir sehen daher eine positive Dynamik in Europa, das aber nicht über Nacht von einem strukturellen Nachzügler zu einem Spitzenreiter werden kann. Deshalb sind wir bei europäischen Aktien neutral positioniert, sehen aber in der Region viele attraktive Anlagechancen. Generell bevorzugen wir Anleihen aus Europa, auch Credits, gegenüber anderen Regionen.
Quellen:
Sämtliche Daten und Angaben stammen aus dem Globalen Anlageausblick zur Jahresmitte des BlackRock Investment Institute, Juli 2025.
1 Europäische Kommission: Der Draghi-Bericht zur Wettbewerbsfähigkeit der EU, Seitenaufruf: 07. Juli 2025, https://commission.europa.eu/topics/eu-competitiveness/draghi-report_en
2 Europäische Union: Jean Monnet: die treibende Kraft hinter der Gründung der Europäischen Union, Seitenaufruf: 07. Juli 2025, https://european-union.europa.eu/principles-countries-history/history-eu/eu-pioneers/jean-monnet_en